
Notícias
Comitê Chico Mendes lamenta morte Antônio Cândido da Silva, de 71 anos
O Seringueiro foi encontrado sem vida às margens do Rio Acre


O Comitê Chico Mendes, emitiu nota de pesar, lamentando profundamente a morte do seringueiro Antônio Cândido da Silva, de 71 anos, onde foi encontrado na tarde da última terça-feira (16), sem vida, às margens do Rio Acre, no barranco do bairro Dom Giocondo, área central da capital. O idoso era morador da Colocação Rio Branco, Seringal Nazaré, uma das lideranças dos movimentos de empate da década de 1980.

Antônio, que estava desaparecido e sendo procurado pela família, havia fugido do Pronto Socorro de Rio Branco, na última quinta-feira, (11), após ter recebido atendimento médico. Ele era de Xapuri e tinha sido transferido para o PS para tratar de uma dor abdominal, na quarta-feira, 10.
De acordo com informações da família, o idoso foi levado na ambulância de Xapuri para o PS, em Rio Branco, devido estar debilitado e com problemas no coração. A filha que acompanhou o idoso não foi autorizada a entrar para acompanhar o pai no leito. Ao procurarem por ele, descobriram que Antônio Cândido havia saído da unidade hospitalar.
LEIA A NOTA
O Comitê Chico Mendes lamenta profundamente a morte do seringueiro Antônio Cândido da Silva, de 71 anos, morador da Colocação Rio Branco, Seringal Nazaré, uma das lideranças dos movimentos de empate da década de 1980.
Lamentamos o descaso com que Pronto Socorro de Rio Branco tratou o paciente.
Seu Antônio chegou na unidade de saúde acompanhado da sua filha, que teve sua entrada negada.
Após o ocorrido, Seu Antônio fugiu do hospital e ficou seis dias desaparecido. Ontem, 16, foi encontrado sem vida, próximo ao Rio Acre, com a suspeita de ter sofrido um infarto fulminante.
Esse descaso lamentável revela que o hospital deixou de cumprir o Estatuto do Idoso, ao negar assistência prioritária ao paciente, internado ou em observação, além do direito a acompanhante.
Prestamos nossa solidariedade e nossas condolências aos familiares e amigos e pedimos justiça para que outros companheiros não percam suas vidas por descasos como esse.


Rio Branco
Prefeitura de Rio Branco recupera ruas na parte alta da cidade e atende reivindicação de 15 anos

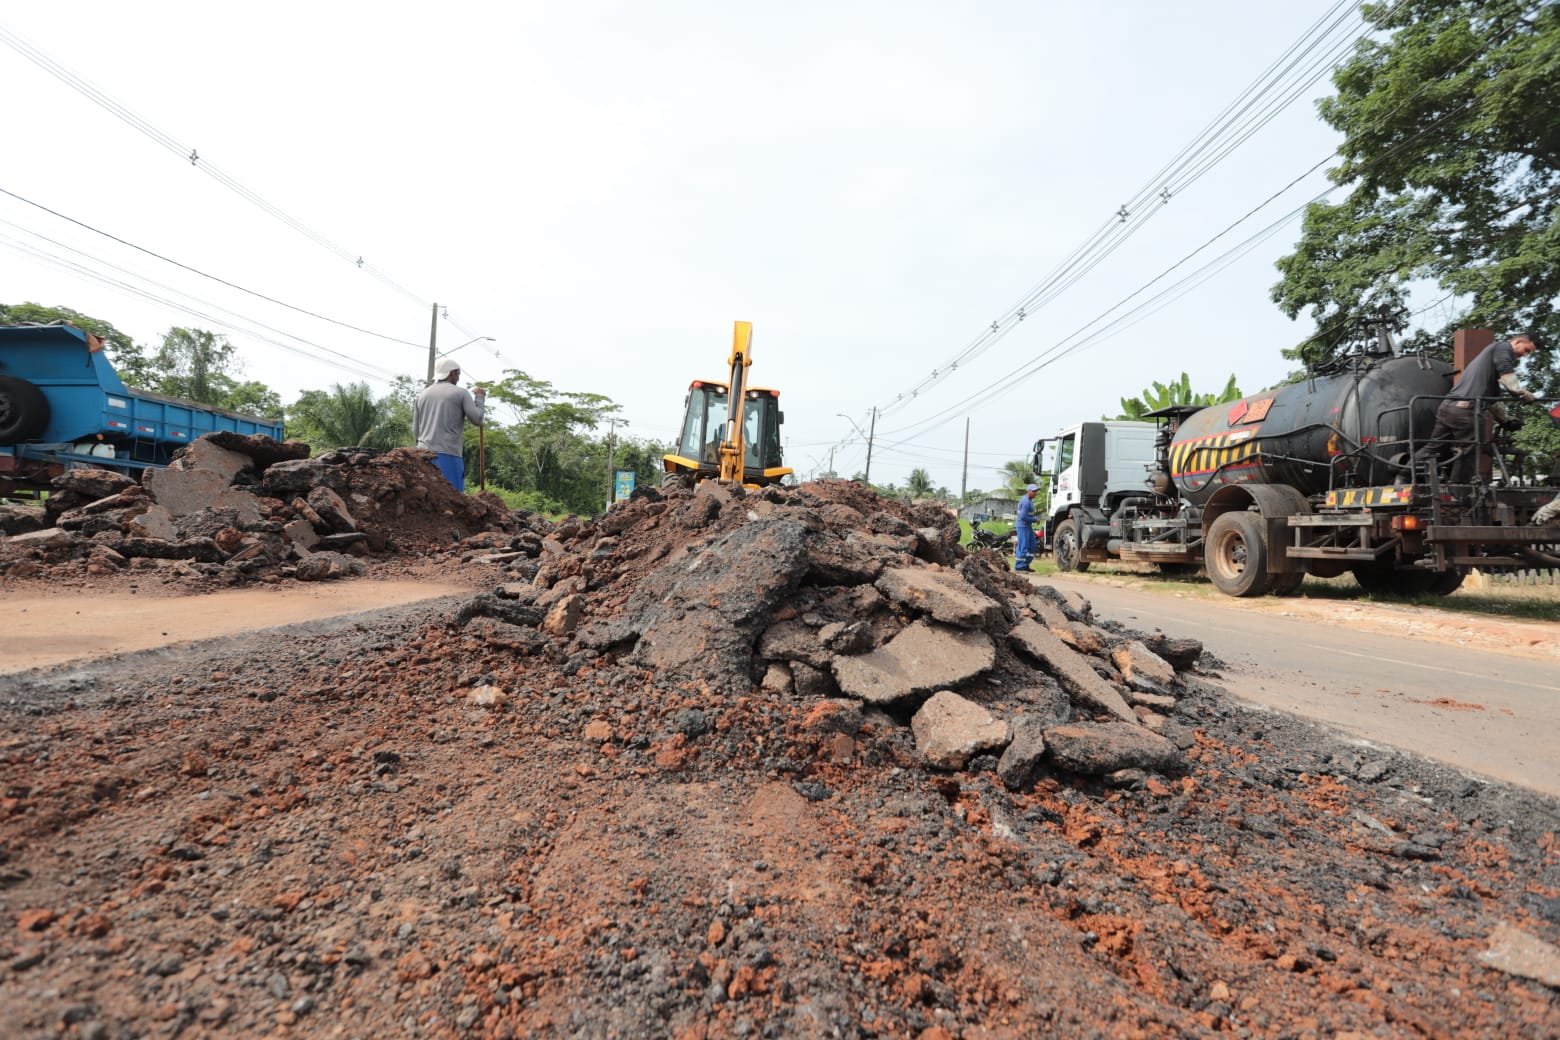
A Prefeitura de Rio Branco ampliou, nesta quarta-feira (4), os trabalhos de recuperação de ruas na parte alta da capital. As intervenções estão concentradas na região da AC-10 e no bairro Irineu Serra, onde moradores enfrentavam dificuldades de acesso devido às condições do pavimento. O prefeito Alysson Bestene acompanhou os serviços e conversou com representantes das comunidades sobre novas demandas.
Na AC-10, as equipes trabalham na recuperação de trechos utilizados diariamente por ônibus, caminhões, carretas e veículos de passeio. A via também atende moradores de comunidades rurais, condomínios e localidades como o Ramal do Butim e a Reserva do Borges, além de integrar o acesso ao município de Porto Acre.
O diretor-presidente da Empresa Municipal de Urbanização de Rio Branco (Emurb), Abdel Barbosa Derze, explicou que o movimento de veículos pesados exige manutenção frequente. Os serviços buscam recuperar pontos danificados e melhorar as condições de circulação, especialmente nos corredores utilizados pelo transporte coletivo.

Durante a vistoria, Alysson Bestene afirmou que a Prefeitura está concentrando esforços nas ruas de maior circulação e nos locais onde os problemas de pavimentação comprometem o deslocamento da população.
No bairro Irineu Serra, uma das intervenções ocorreu na Rua Raimundo Gomes, que recebeu pavimentação asfáltica. Antes da obra, as condições da via dificultavam a entrada de veículos nas residências e poderiam impedir o acesso de ambulâncias e outros serviços de emergência.
A liderança comunitária Joana D’Arc relatou que os moradores esperavam havia aproximadamente 15 anos por melhorias nas ruas da região. Ela comemorou a execução dos serviços, mas afirmou que ainda existem problemas de infraestrutura que precisam ser resolvidos.
Além das obras já realizadas, o prefeito recebeu uma solicitação de quatro famílias do Irineu Serra que enfrentam dificuldades para chegar às próprias casas. A demanda será analisada pela Emurb para definir as medidas necessárias.
“São quatro famílias que precisam de uma melhoria para o acesso, e já vamos, por meio da Emurb, trabalhar para melhorar essa condição”, afirmou Alysson Bestene.
A Prefeitura informou que continuará realizando vistorias e serviços de manutenção viária em diferentes bairros da capital. A definição das próximas intervenções levará em consideração as condições das ruas, o fluxo de veículos e as solicitações apresentadas pelos moradores.
Economia e Empreender
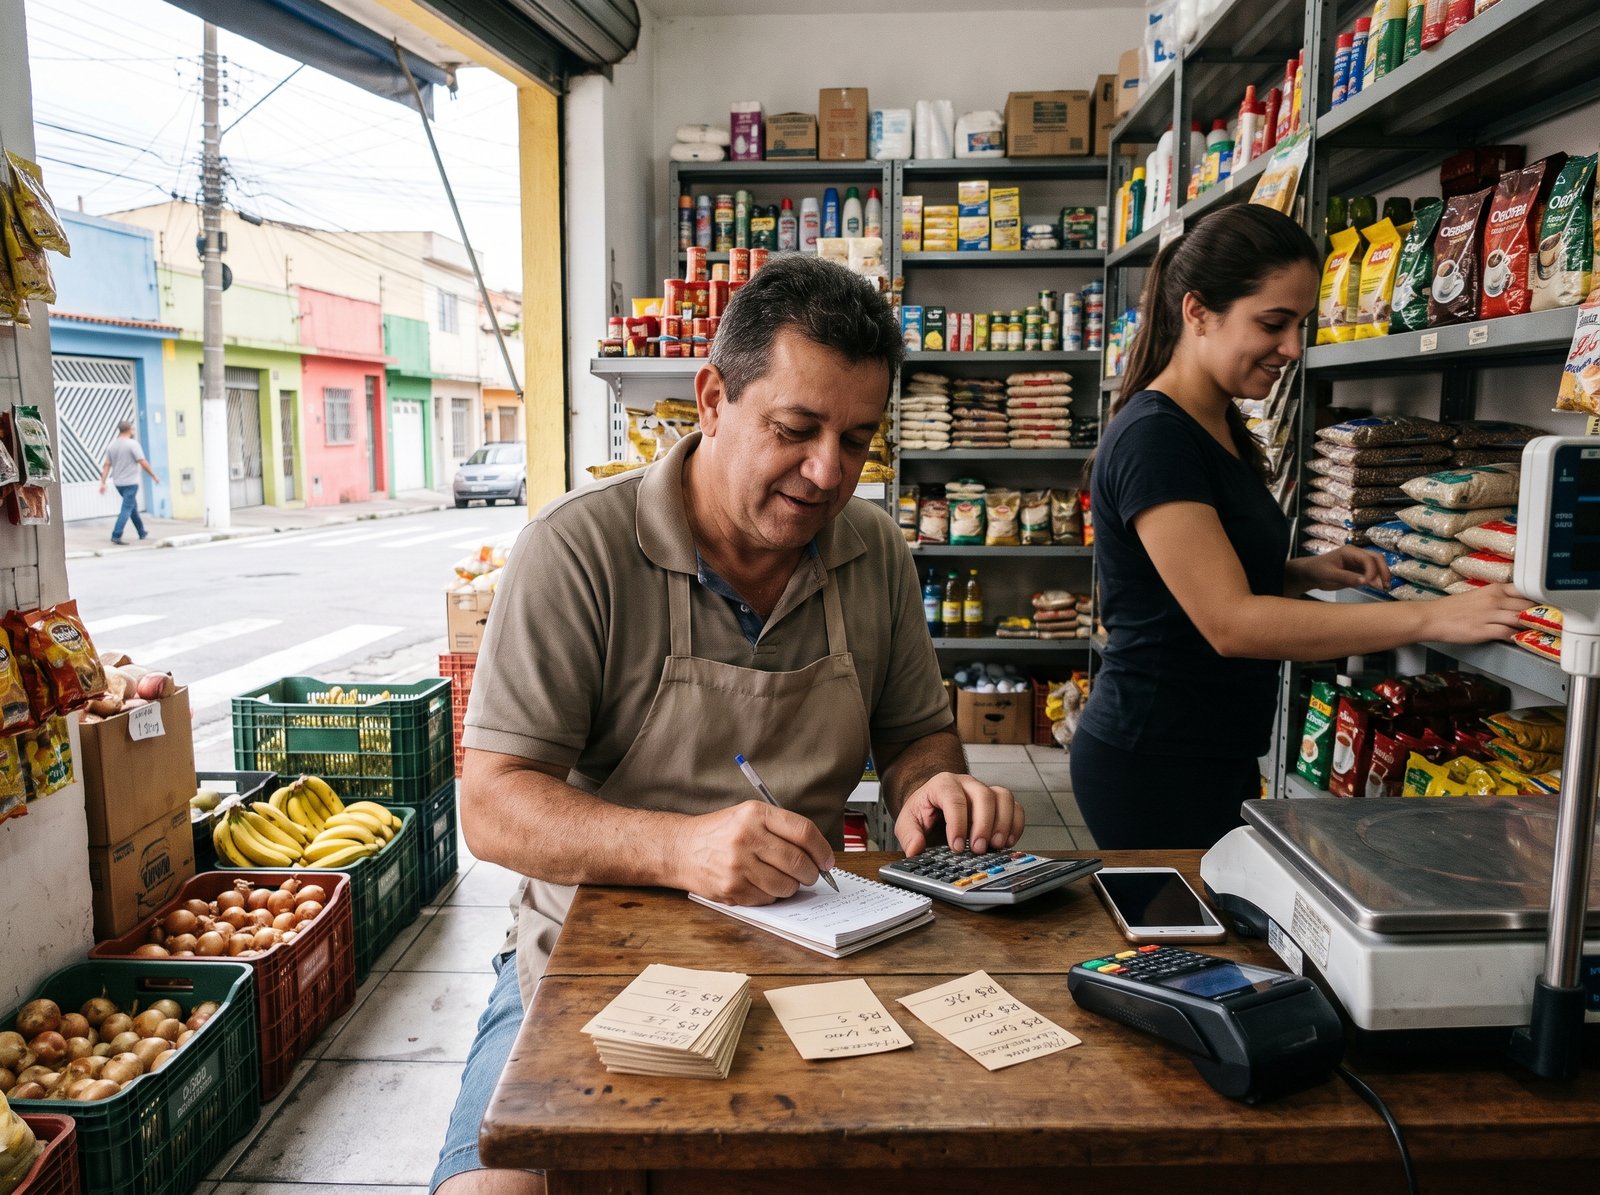
Reforma tributária muda cálculo de preços e exige planejamento das pequenas empresas
Cruzeiro do Sul
Cruzeiro do Sul intensifica limpeza de canal e recuperação de ruas com 17 toneladas de asfalto
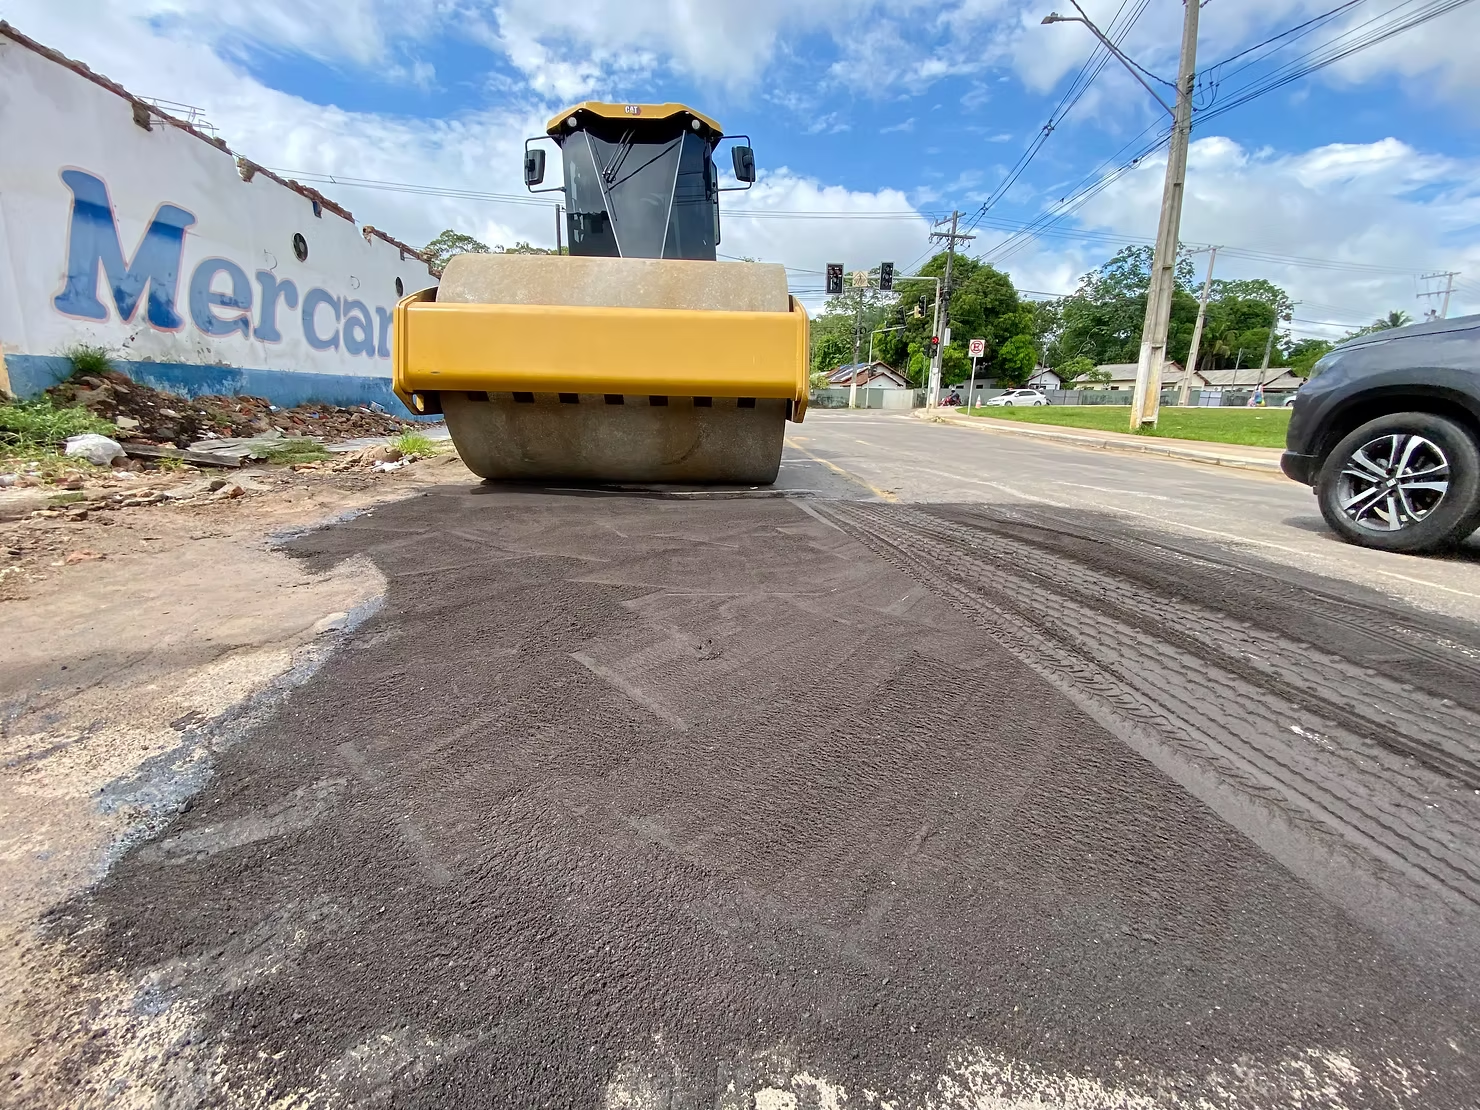
A Prefeitura de Cruzeiro do Sul deu continuidade, nesta terça-feira (3), aos trabalhos de manutenção urbana, com serviços de limpeza no Canal do Remanso e recuperação do pavimento em ruas da cidade. As equipes da Secretaria Municipal de Obras, Desenvolvimento Urbano e Habitação atuaram nas duas frentes para melhorar a drenagem e as condições de circulação de veículos.
No Canal do Remanso, os trabalhadores realizaram a retirada de resíduos acumulados, desobstrução de bueiros e roçagem da vegetação nas margens. A intervenção busca facilitar o escoamento da água, principalmente durante os períodos de chuva, quando o acúmulo de materiais pode provocar alagamentos.
Já os serviços de tapa-buracos foram concentrados na região do bairro São José, seguindo em direção ao Jardim Primavera. Somente nessa etapa, foram utilizadas 17 toneladas de massa asfáltica para corrigir pontos danificados da pavimentação.
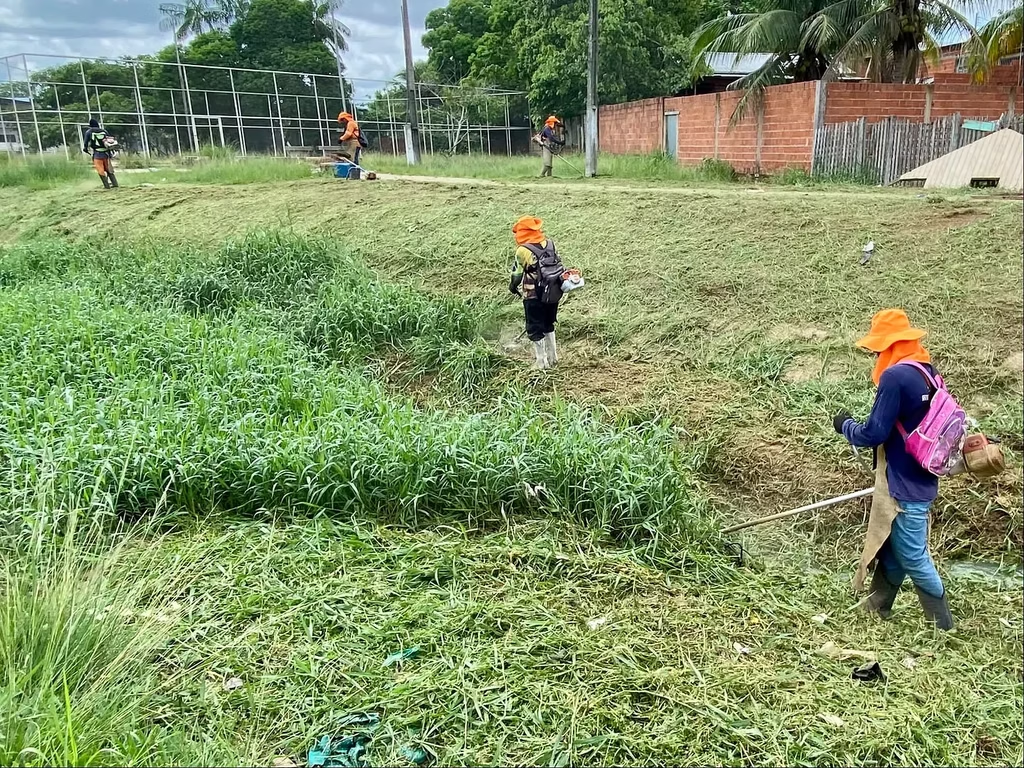
O secretário municipal de Obras, Carlos Alves, informou que a programação de manutenção seguirá contemplando outras localidades de Cruzeiro do Sul, de acordo com as demandas identificadas pelas equipes.
A gestão do prefeito Zequinha Lima mantém a operação tapa-buracos e a limpeza de canais e bueiros entre os serviços de rotina da administração municipal. O objetivo é recuperar trechos comprometidos das ruas, facilitar o tráfego e reduzir os transtornos causados pela obstrução da rede de drenagem.


Aleac aprova por 19 votos diretrizes para o orçamento do Acre em 2027

Prefeitura de Rio Branco recupera ruas na parte alta da cidade e atende reivindicação de 15 anos

Senado aprova PEC da Segurança Pública por unanimidade e deixa redução da maioridade penal fora do texto


-

 Sua Agenda Cultural5 anos ago
Sua Agenda Cultural É Pop – Roberta Marisa
-

 Sua Agenda Cultural5 anos ago
Sua Agenda Cultural É Pop – Iana Sarquis
-

 Sua Agenda Cultural5 anos ago
Sua agenda cultural É Pop – Aldemir Maciel
-

 Notícias4 anos ago
Laticínio acreano aposta em valorização do produtor local
-

 Sua Agenda Cultural5 anos ago
Sua agenda Cultural É Pop
-

 Notícias4 anos ago
Morre Francisco Gregório Filho, artista acreano e um homem dedicado à cultura
-

 Política3 anos ago
Prefeitura de Rio Branco inaugura novo Centro de Referência de Assistência Social (Cras) Novo Horizonte
-

 Esporte5 anos ago
Quadra e praça do conjunto Habitasa são revitalizadas