Connect with us

Economia e Empreender

Frio provoca escurecimento da polpa da manga e ameaça exportações, comprova pesquisa

Published

on

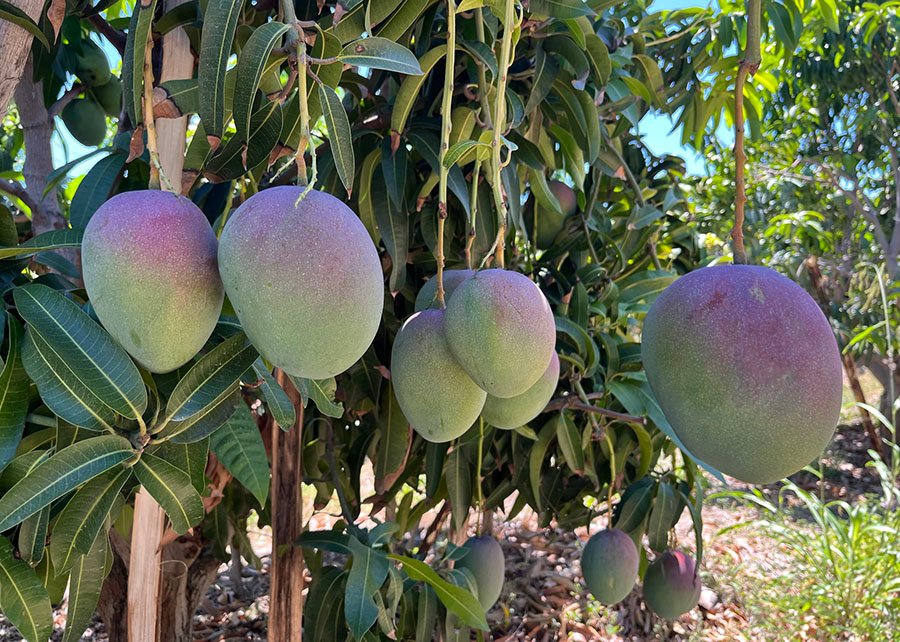
A exposição de mangas suscetíveis a baixas temperaturas durante o armazenamento e o transporte refrigerado pode provocar o escurecimento da polpa, problema conhecido como corte negro. A relação foi comprovada após três anos de pesquisa conduzida pela Embrapa Semiárido, em Pernambuco, e afeta principalmente frutos colhidos em estágios menos avançados de maturação.

O distúrbio aparece sobretudo na região próxima à semente e representa um desafio para produtores e exportadores porque não altera a aparência externa da manga. A fruta pode chegar ao consumidor aparentemente em boas condições e apresentar o escurecimento somente depois de cortada.

O problema ganha importância econômica porque mais de 90% das exportações brasileiras de manga saem do Vale do São Francisco. Os frutos destinados à Europa, aos Estados Unidos e à Ásia podem permanecer durante semanas em contêineres refrigerados, período em que a exposição prolongada ao frio favorece o aparecimento do corte negro.

Testes realizados com as variedades Tommy Atkins, Kent, Palmer e Keitt mostraram que mangas colhidas ainda muito verdes apresentam maior sensibilidade às baixas temperaturas. Temperaturas entre 8 °C e 10 °C favoreceram o desenvolvimento do escurecimento, enquanto frutos mantidos a 12,5 °C não apresentaram o problema nos mesmos lotes avaliados.

A descoberta abre caminho para reduzir perdas com mudanças no ponto de colheita e no controle da temperatura durante o armazenamento e o transporte. Outra possibilidade é o uso de contêineres com atmosfera controlada, que trabalham com baixos níveis de oxigênio para diminuir a respiração e o metabolismo da fruta durante viagens longas.

Os pesquisadores também testaram o 1-metilciclopropeno, conhecido como 1-MCP, composto usado para retardar o amadurecimento. Nas variedades Tommy Atkins e Keitt, a incidência de escurecimento ficou próxima de 100% entre frutos sem tratamento armazenados durante 45 dias a 9 °C. Com a aplicação de 200 nanolitros por litro de 1-MCP, o índice caiu para menos de 60%.

O produto bloqueia a ação do etileno, hormônio ligado ao amadurecimento, e pode reduzir os efeitos fisiológicos provocados pelo frio. Os testes mostraram ainda que a menor dose avaliada apresentou eficiência semelhante à de concentrações maiores, fator que pode diminuir o custo do tratamento para exportadores.

Empresas do Vale do São Francisco já passaram a combinar mudanças no horário e no ponto de colheita, redução do período entre a retirada da fruta do campo e o embarque, climatização de áreas de recepção e ajustes nas temperaturas de resfriamento e transporte.

A pesquisa também avança para identificar os lotes com maior risco antes da exportação. Um sistema que utiliza espectrômetros portáteis de luz visível e infravermelho próximo, associado a um algoritmo de aprendizado de máquina, conseguiu distinguir mangas saudáveis das suscetíveis ainda na colheita, antes do surgimento dos sintomas.

Nos testes, a ferramenta alcançou precisão entre 80% e 90%. A tecnologia poderá ajudar produtores a decidir antecipadamente se determinado lote deve permanecer mais tempo na planta ou receber ajustes de temperatura, atmosfera controlada ou outros tratamentos antes do embarque.

A próxima etapa busca calcular não apenas a possibilidade de aparecimento do corte negro, mas também a intensidade que o distúrbio poderá atingir em cada fruto. O objetivo é ampliar a previsibilidade na cadeia de exportação e reduzir perdas pós-colheita de um dos principais produtos da fruticultura brasileira.

Fonte: Portal Embrapa

Economia e Empreender

Bets retiraram até R$ 141 bilhões da economia brasileira em 2025, aponta estudo da USP
Published

on

As apostas online retiraram entre R$ 120 bilhões e R$ 141 bilhões da atividade econômica brasileira em 2025, o equivalente a 0,9% a 1,1% do Produto Interno Bruto (PIB). A estimativa faz parte de um estudo do Centro de Pesquisa em Macroeconomia das Desigualdades (Made), ligado à Faculdade de Economia, Administração, Contabilidade e Atuária da Universidade de São Paulo (FEA/USP), que calculou os efeitos das bets sobre o consumo, a arrecadação e a distribuição de renda no país.

O levantamento, elaborado pelo economista Guilherme Klein, pesquisador associado ao Made/USP e professor da Universidade Federal do Rio de Janeiro (UFRJ), considera que as famílias brasileiras transferiram cerca de R$ 62,5 bilhões líquidos às plataformas de apostas em 2025. O valor corresponde à diferença entre o total apostado e o dinheiro devolvido aos jogadores em prêmios.

O impacto sobre a economia supera o valor diretamente destinado às plataformas porque parte do dinheiro usado nas apostas deixa de financiar o consumo de produtos e serviços. A redução dos gastos das famílias diminui as receitas de empresas, afeta a renda que circula no mercado e provoca novos efeitos sobre o consumo. O peso é maior entre famílias de menor renda, que destinam uma parcela maior de seus recursos às despesas do dia a dia.

A perda estimada equivale a cerca de 40% a 50% de todo o crescimento da economia brasileira registrado em 2025. O estudo calcula ainda que o impacto das apostas sobre a atividade econômica pode ter sido aproximadamente cinco vezes maior que estimativas feitas para os efeitos das tarifas comerciais impostas pelos Estados Unidos sobre o PIB brasileiro.

A retração da atividade também atingiria as contas públicas. Pelos cálculos do estudo, a redução do consumo e do PIB pode ter provocado uma perda de arrecadação entre R$ 31,1 bilhões e R$ 54,8 bilhões. Mesmo descontando aproximadamente R$ 9 bilhões arrecadados diretamente com as empresas de apostas, o resultado líquido para o poder público permaneceria negativo entre R$ 22 bilhões e R$ 46 bilhões.

O endividamento das famílias é outro ponto analisado. Em um cenário extremo, no qual toda a transferência líquida de R$ 62,5 bilhões às bets tivesse sido financiada por novos empréstimos, esse montante representaria cerca de 14% do aumento do saldo de crédito das pessoas físicas em 2025.

Os pesquisadores também calcularam possíveis efeitos sobre a concentração de renda. Dependendo de quem recebe os lucros das plataformas, a movimentação de recursos das famílias para as casas de apostas pode ter elevado a concentração de renda no grupo formado pelo 1% mais rico da população entre 0,5% e 2,1%.

O estudo sustenta que o impacto econômico das bets ultrapassa as perdas individuais dos apostadores. Ao retirar recursos que poderiam ser destinados ao consumo, as apostas podem reduzir a demanda, pressionar o endividamento, ampliar a desigualdade e diminuir a arrecadação pública, fazendo com que os efeitos do setor alcancem a economia como um todo.

Fonte: Agência Brasil , Made/FEA-USP

Continue Reading

Economia e Empreender

Sebrae lança guia gratuito para orientar pequenos negócios sobre crédito e financiamento
Published

on

O Sebrae lançou nesta segunda-feira (14) um guia gratuito para ajudar micro e pequenas empresas a avaliar opções de crédito, investimentos e outras formas de financiamento. A publicação reúne orientações para empreendedores, agentes de desenvolvimento e gestores públicos e busca reduzir riscos na contratação de recursos para expansão, inovação e aumento da produtividade dos negócios.

Batizado de “Financiamento de Pequenos Negócios no Brasil: Um Guia para Empreendedores, Agentes de Desenvolvimento e Gestores Públicos”, o livro tem 26 capítulos e reúne conhecimentos acumulados pelo Sebrae sobre acesso a capital. O conteúdo vai do crédito bancário tradicional a instrumentos como Fundos de Investimento em Direitos Creditórios (FIDCs), crowdfunding e tokenização de ativos.

A publicação é direcionada principalmente às micro e pequenas empresas, responsáveis por mais de 95% dos CNPJs ativos e por 55% dos empregos formais no país. A proposta é ampliar o conhecimento dos empresários sobre custos, riscos e condições envolvidos na obtenção de recursos financeiros.

Entre os temas abordados está a chamada due diligence reversa, processo no qual o empreendedor verifica o histórico e a reputação de investidores e instituições antes de fechar uma parceria. O guia também trata de valuation, com métodos para calcular o valor de pequenos negócios e reduzir distorções durante negociações.

Outro ponto é a governança das empresas. A publicação orienta os donos de pequenos negócios a organizar processos de decisão e separar as finanças pessoais das contas da empresa, medida considerada necessária para quem pretende receber investimentos externos ou ampliar o acesso a crédito.

O livro ainda explica o funcionamento do Supply Chain Finance, modelo no qual fornecedores podem utilizar a capacidade financeira de grandes empresas clientes para buscar crédito em condições diferentes das encontradas individualmente no mercado.

O presidente do Sebrae, Rodrigo Soares, afirmou que o objetivo é fazer com que o crédito seja utilizado como instrumento para aumentar produtividade e inovação. “Queremos que o empreendedor brasileiro deixe de ser um tomador passivo para ser um agente consciente da transformação econômica do país”, declarou.

O gerente de Capitalização e Serviços Financeiros do Sebrae, Valdir Oliveira, afirmou que o conhecimento sobre contratos e instrumentos financeiros pode reduzir decisões tomadas sob pressão e evitar a exposição de pequenos negócios a riscos desproporcionais. O material também aborda o uso do Fampe e formas de proteção do patrimônio empresarial.

O coordenador de Acesso a Crédito e Investimentos do Sebrae, Giovanni Beviláqua, explicou que o conteúdo foi estruturado para ampliar a capacidade de negociação dos empreendedores com bancos e investidores. A publicação aborda ainda instrumentos como Fundos de Investimento em Participações (FIPs), SAFEs e tokens, além de orientar o empresário sobre a avaliação do custo real do capital antes da assinatura de contratos.

Fonte: Agência Sebrae de Notícias

Continue Reading

Economia e Empreender

CMN mantém crédito para taxistas e motoristas de aplicativo comprarem carros de até R$ 200 mil
Published

on

O Conselho Monetário Nacional (CMN) atualizou nesta segunda-feira (14) as regras das linhas de financiamento destinadas à compra de veículos novos por taxistas e motoristas de aplicativo. A regulamentação adapta o programa Move Brasil à Lei 15.503/2026 e permite a continuidade das operações, com limite global de R$ 30 bilhões e veículos de até R$ 200 mil.

A mudança retirou o prazo de 120 dias que restringia a contratação dos financiamentos. A limitação fazia parte da medida provisória que criou o programa, mas não foi mantida na nova lei. Com isso, os trabalhadores poderão continuar buscando o crédito enquanto houver recursos orçamentários e financeiros disponíveis dentro do limite autorizado.

As principais condições financeiras foram mantidas. Os recursos têm juros de 2,5% ao ano, com taxa de 1,5% ao ano para aquisições feitas por mulheres. O prazo para pagamento pode chegar a 84 meses, com carência de até seis meses para o pagamento do principal.

Além dos juros sobre os recursos, a remuneração do Banco Nacional de Desenvolvimento Econômico e Social (BNDES) pode chegar a 1,25% ao ano, enquanto as instituições financeiras participantes podem cobrar remuneração de até 8,5% ao ano. As operações são realizadas por bancos e demais instituições habilitadas pelo BNDES.

A regulamentação também permite incluir no financiamento despesas relacionadas à constituição, ao registro e à averbação da alienação fiduciária, como taxas cobradas por cartórios. A medida reduz a necessidade de pagamento imediato desses custos pelo trabalhador no momento da contratação.

Podem contratar o financiamento motoristas de aplicativo, taxistas e cooperativas de taxistas. Para os profissionais que trabalham por plataformas digitais, o período mínimo exigido de cadastro no aplicativo caiu de um ano para seis meses.

O programa ainda permite que até 10% do valor financiado seja destinado à compra de itens de segurança voltados às necessidades de mulheres que trabalham no transporte remunerado de passageiros. A atualização também substitui referências a medidas provisórias que perderam validade e passa a adotar a Lei 15.503/2026 como base legal para as operações.

Fonte e foto: Agência Brasil

Continue Reading

Tendência